Vielleicht sitzt du gerade vor einem leeren Finanzplan und fragst dich, ob dein Jobcenter dir das Einstiegsgeld für die Selbstständigkeit überhaupt bewilligen wird. Seit dem 3. September 2026 gilt dafür eine neue Weisung der Bundesagentur für Arbeit. Sie verändert genau die Frage, an der sich dein Antrag entscheidet: Wie schnell trägt deine Selbstständigkeit dich selbst?
Viele Frauen aus helfenden Berufen bringen jahrelange Erfahrung als Heilpraktikerin, Beraterin oder Trainerin mit und haben trotzdem großen Respekt vor Zahlen und Formularen. Das ist verständlich, denn ein Businessplan für das Jobcenter folgt eigenen Regeln. In diesem Artikel erfährst du, was sich geändert hat und wie ein Finanzplan aussieht, der die neue Prüfung besteht. Am Ende findest du konkrete Schritte, mit denen du schon diese Woche anfangen kannst.
Was du nach diesem Artikel weißt
Seit dem 3. September 2026 prüft das Jobcenter beim Einstiegsgeld, ob deine Selbstständigkeit innerhalb von 24 statt bisher 36 Monaten deinen eigenen Lebensunterhalt ohne Grundsicherungsgeld deckt. So steht es in der Weisung 202609002 der Bundesagentur für Arbeit. Deine Umsatz- und Rentabilitätsvorschau umfasst weiterhin drei Jahre, sie muss aber früher zeigen, dass deine Einnahmen reichen.
Für dich heißt das, dass der Finanzplan zum wichtigsten Teil deines Antrags wird. Eine gute Geschäftsidee allein überzeugt die Integrationsfachkraft im Jobcenter nicht, wenn die Zahlen erst im dritten Jahr aufgehen. Du erfährst hier außerdem, wie sich das Einstiegsgeld vom Gründungszuschuss unterscheidet und welche Fehler Anträge häufig ausbremsen.
Was ist das Einstiegsgeld für die Selbstständigkeit, und wer bekommt es?
Das Einstiegsgeld ist ein monatlicher Zuschuss des Jobcenters nach § 16b SGB II für Menschen, die Grundsicherungsgeld beziehen und sich hauptberuflich selbstständig machen möchten. Es wird laut Bundesagentur für Arbeit nicht auf das Grundsicherungsgeld angerechnet und höchstens 24 Monate lang gezahlt.
Das Grundsicherungsgeld hat am 1. Juli 2026 das Bürgergeld abgelöst. In manchen Formularen steht noch der alte Name, gemeint ist dieselbe Leistung. Für das Einstiegsgeld nennt die Bundesagentur für Arbeit auf ihrer Seite fünf Voraussetzungen. Du beziehst Grundsicherungsgeld und bist noch nicht hauptberuflich selbstständig. Deine Selbstständigkeit umfasst mindestens 15 Stunden pro Woche, du bist persönlich geeignet, und die Gründung lässt erwarten, dass du künftig kein Grundsicherungsgeld mehr brauchst.
Einen Rechtsanspruch gibt es nicht. Über Höhe und Dauer entscheidet die Integrationsfachkraft im Jobcenter. Laut Gründerplattform werden häufig zunächst sechs Monate bewilligt, eine Verlängerung ist danach möglich. Der Grundbetrag liegt dort bei höchstens der Hälfte des Regelbedarfs, Zuschläge sind in bestimmten Lebenslagen vorgesehen.
Einstiegsgeld oder Gründungszuschuss?
Welche Förderung für dich infrage kommt, hängt von der Leistung ab, die du gerade beziehst. Beziehst du Arbeitslosengeld I, ist die Agentur für Arbeit zuständig, und die passende Förderung ist der Gründungszuschuss nach § 93 SGB III. Beziehst du Grundsicherungsgeld, ist das Jobcenter zuständig, und hier kommt das Einstiegsgeld infrage.
Die neue Weisung betrifft nur das Einstiegsgeld. Die Bundesagentur für Arbeit schreibt ausdrücklich, dass der Rechtskreis SGB III und damit der Gründungszuschuss davon nicht berührt ist.
Was hat sich im September 2026 beim Einstiegsgeld geändert?
Die Bundesagentur für Arbeit hat den Prognosezeitraum für Neugründungen von 36 auf 24 Monate verkürzt. Das steht in der Weisung 202609002 vom 3. September 2026, die eine Weisung aus dem Jahr 2020 ersetzt. Geförderte und ungeförderte Selbstständige sollen damit nach demselben Maßstab beurteilt werden.
Was die Änderung für dich bedeutet
Laut buergergeld.org (Stand 6. September 2026) prüft das Jobcenter vor dem Start, ob deine Tätigkeit voraussichtlich innerhalb von 24 Monaten genug abwirft, um deinen persönlichen Leistungsbezug zu beenden. Gezählt wird dabei dein eigener Bedarf und nicht der deiner ganzen Bedarfsgemeinschaft. Schwarze Zahlen allein genügen nicht, denn dein Einkommen muss für deinen Lebensunterhalt reichen.
Die Bundesagentur spricht in ihren Fachlichen Weisungen von einem Orientierungsrahmen. Nach zwei Jahren musst du deine Selbstständigkeit also nicht aufgeben. Rechnet dein Plan erst im dritten Jahr mit ausreichenden Einnahmen, führt das laut buergergeld.org nicht automatisch zur Ablehnung, die Bewilligung wird aber deutlich schwieriger.
Neben den Zahlen prüft das Jobcenter deine fachlichen, persönlichen und unternehmerischen Voraussetzungen. Kann es die Erfolgsaussichten nicht selbst beurteilen, bestimmt es eine fachkundige Stelle, etwa eine Kammer oder einen Fachverband. Für dich bleibt diese Prüfung kostenfrei.
Eine Verbesserung bei der Auszahlung
Liegen alle Unterlagen vor und sind die Voraussetzungen erfüllt, soll das Jobcenter die erste Zahlung laut buergergeld.org innerhalb von höchstens zehn Arbeitstagen anordnen. Das ist der interne Zahlungsauftrag, das Geld kann also etwas später auf deinem Konto ankommen.
Wie muss dein Businessplan für das Jobcenter jetzt aussehen?
Dein Finanzplan muss Monat für Monat zeigen, ab wann deine Einnahmen deinen persönlichen Lebensunterhalt decken, und dieser Monat sollte innerhalb der ersten 24 Monate liegen. Alle anderen Teile des Businessplans stützen diese eine Aussage.
Die Bundesagentur für Arbeit nennt für den Antrag einen Lebenslauf, einen Geschäftsplan, einen Kapitalbedarfs- und Finanzierungsplan sowie eine Umsatz- und Rentabilitätsvorschau für drei Jahre. Je nach Fall kommen Nachweise deiner Kenntnisse und eine Stellungnahme Dritter zur Tragfähigkeit dazu, etwa von einer Bank oder einer fachkundigen Stelle.
Der private Bedarf ist der Ausgangspunkt
Bevor du über Umsätze nachdenkst, lohnt sich ein Blick auf die Summe, die du jeden Monat zum Leben brauchst. Dazu gehören Miete, Krankenversicherung, Altersvorsorge, Lebenshaltung und eine Rücklage für Steuern. Gerade die Krankenversicherung unterschätzen viele, weil sie als Selbstständige den Beitrag vollständig selbst tragen.
Dein Gewinn, also Umsatz minus Betriebskosten, muss diesen Bedarf decken. Wer Umsatz und Gewinn verwechselt, plant schnell eine Lücke von mehreren hundert Euro im Monat ein, ohne es zu merken.
Ein Rechenbeispiel
Nehmen wir als erfundenes Beispiel eine Familienberaterin, die sich mit Online-Beratungen selbstständig machen möchte. Für Lebensunterhalt, Krankenversicherung und Steuerrücklage braucht sie rund 2.100 Euro im Monat, ihre Betriebskosten liegen bei 500 Euro. Ihr Umsatz muss also auf etwa 2.600 Euro im Monat wachsen. Bei 80 Euro pro Beratungsstunde sind das rund 33 Stunden im Monat oder etwa acht Beratungen pro Woche.
Plant sie, diese Zahl erst im dritten Jahr zu erreichen, wird die Bewilligung schwieriger. Zeigt ihr Plan dagegen nachvollziehbar, wie sie über Kooperationen und erste Stammkundinnen bis zum 18. Monat dorthin kommt, passt er in den neuen Rahmen. Entscheidend ist, dass jede Annahme begründet ist, etwa mit einer Kooperationszusage oder ersten Anfragen.
Aus meiner Arbeit als AVGS-Gründungscoachin weiß ich, dass ein Gespräch im Jobcenter oft leichter läuft, wenn du genau die Fragen beantwortest, die gestellt werden. Ungefragte Zusatzinformationen führen häufig zu neuen Rückfragen.
So kannst du diese Woche vorgehen
Schon in den nächsten Tagen lässt sich vieles klären, bevor du den Antrag stellst. Die Infografik zeigt die Schritte im Überblick.
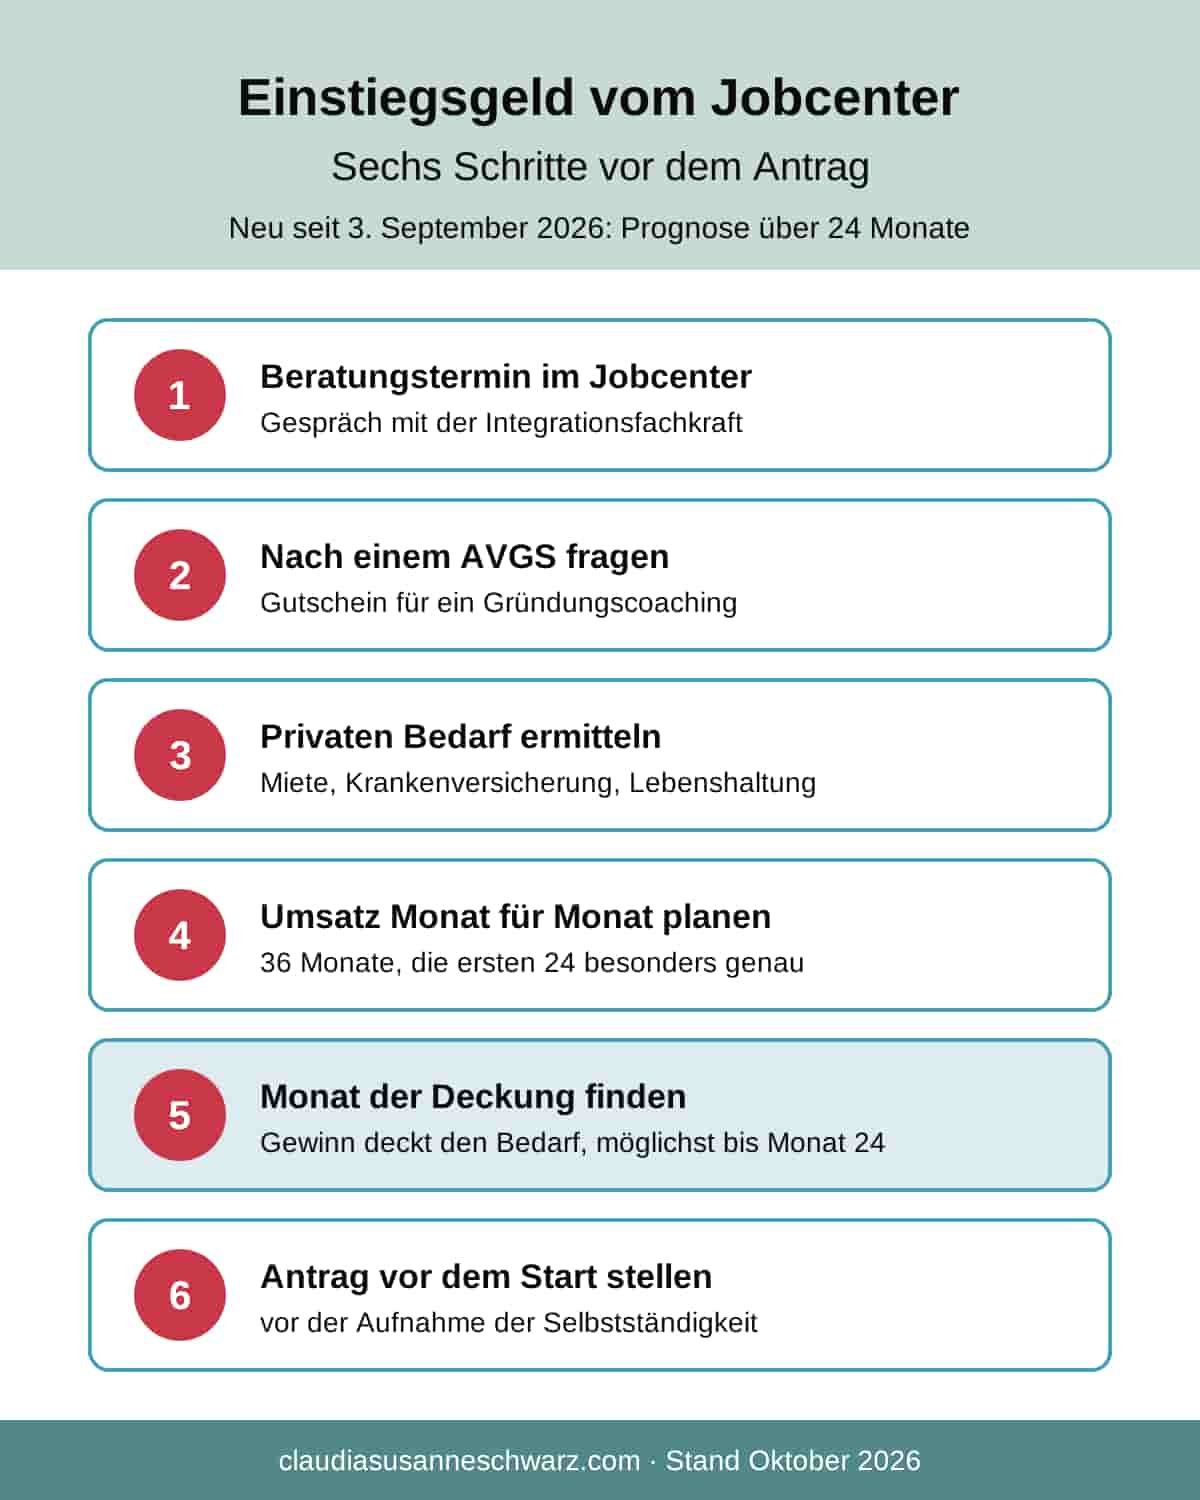
- Am Anfang steht ein Beratungstermin bei deiner Integrationsfachkraft im Jobcenter, denn nach dem Ablauf der Bundesagentur für Arbeit folgt der Online-Antrag erst auf dieses Gespräch.
- In diesem Termin kannst du auch nach einem Aktivierungs- und Vermittlungsgutschein (AVGS) für ein Gründungscoaching fragen, den das Jobcenter laut Gründerplattform nach eigenem Ermessen ausstellen kann.
- Danach hilft es, den privaten Bedarf auf ein Blatt Papier zu bringen, mit Miete, Krankenversicherung, Lebenshaltung und Steuerrücklage.
- Der nächste Baustein ist eine Umsatzplanung Monat für Monat über 36 Monate, in der die ersten 24 Monate besonders genau ausgearbeitet sind.
- Ein Abgleich beider Zahlen zeigt dir anschließend, in welchem Monat dein Gewinn deinen Bedarf deckt.
- Fehlen Nachweise über deine Qualifikation, ist jetzt eine gute Zeit, Zeugnisse, Zertifikate und Referenzen zusammenzutragen.
- Zum Schluss steht der Antrag, und er gehört vor den Start deiner Selbstständigkeit, weil das Einstiegsgeld laut buergergeld.org vor der Aufnahme der Tätigkeit beantragt werden muss.
Niemand erwartet, dass du alle Schritte in einer Woche abschließt. Schon die ersten drei geben dir ein deutlich klareres Bild davon, wo du stehst.
Typische Stolperfallen beim Antrag auf Einstiegsgeld
Die meisten Anträge geraten ins Stocken, weil die Zahlen nicht zusammenpassen oder der Antrag zu spät kommt. Mit etwas Vorbereitung lassen sich die folgenden Fallen gut vermeiden.
Die erste Falle ist eine bereits angemeldete Tätigkeit. Wer schon hauptberuflich selbstständig ist, erfüllt die Voraussetzungen laut Bundesagentur für Arbeit nicht mehr. Auch ein AVGS verliert laut Gründerplattform mit dem ersten Tag der offiziellen Selbstständigkeit seine Gültigkeit.
Eine zweite Falle ist eine Planung unter 15 Wochenstunden. Eine nebenberufliche Gründung wird nicht gefördert, der Wechsel von einer nebenberuflichen in eine hauptberufliche Tätigkeit dagegen schon, wie buergergeld.org schreibt.
Häufig zeigt der Plan außerdem nur, dass die Einnahmen die Kosten decken. Das Jobcenter fragt aber, ob am Ende genug für deinen Lebensunterhalt übrig bleibt. Ein kleiner Gewinn reicht dafür nicht aus.
Eine weitere Falle betrifft die Zeit nach dem Start. Seit Juli 2026 muss das Jobcenter laut buergergeld.org (Stand 30. Juli 2026) bei Selbstständigen, die zwölf Monate ohne Unterbrechung ergänzend Leistungen beziehen, prüfen, ob eine Anstellung die Hilfebedürftigkeit besser beenden würde. Ein realistischer Finanzplan schützt dich auch hier, weil du später gut belegen kannst, dass deine Entwicklung dem Plan folgt.
Häufige Fragen zum Einstiegsgeld für die Selbstständigkeit
Wie hoch ist das Einstiegsgeld für die Selbstständigkeit?
Was passiert, wenn mein Plan erst im dritten Jahr genug abwirft?
Brauche ich eine Tragfähigkeitsbescheinigung für das Einstiegsgeld?
Bekomme ich Einstiegsgeld, wenn ich schon selbstständig bin?
Gilt die 24-Monats-Regel auch für den Gründungszuschuss?
Kann ich mit Grundsicherungsgeld ein Gründungscoaching über einen AVGS bekommen?
Wie schnell wird das Einstiegsgeld ausgezahlt?
Über die Autorin
Claudia Susanne Schwarz ist AVGS-Gründungscoachin, AVGS-Jobcoachin und integraler Business Coach. Sie war 17 Jahre im gehobenen nichttechnischen Verwaltungsdienst tätig, ist seit 2010 selbstständig und hat über 50 Gründerinnen durch den AVGS-Prozess geführt. Seit 2019 arbeitet sie als AVGS-Coachin und kennt die Abläufe mit Bildungsträgern, Agentur für Arbeit und Jobcenter aus eigener Erfahrung.
Stand: 13.10.2026
Dein Finanzplan, in deinen eigenen Worten
Wenn du deinen Finanzplan nicht allein aufstellen möchtest, arbeiten wir im AVGS-Gründungscoaching Kapitel für Kapitel an deinem Businessplan. Am Ende liegt ein Plan vor, den du selbst verstehst und im Gespräch mit dem Jobcenter erklären kannst. Den Gutschein dafür stellt dir je nach Situation die Agentur für Arbeit oder das Jobcenter aus.
Über meinen Online-Kalender kannst du dir direkt ein kostenfreies Erstgespräch buchen.
Wenn du einen AVGS hast, wird das Coaching zu 100 % von der Agentur für Arbeit übernommen.
Quellen und weiterführende Links
- Bundesagentur für Arbeit: Weisung 202609002 zum Einstiegsgeld nach § 16b SGB II, 03.09.2026
- Bundesagentur für Arbeit: Einstiegsgeld für eine Selbstständigkeit, abgerufen am 13.10.2026
- buergergeld.org: Bürgergeld: Jobcenter zieht bei Selbstständigen die Zügel an, 06.09.2026
- buergergeld.org: Nach einem Jahr Bürgergeld kann die eigene Selbstständigkeit zum Problem werden, 30.07.2026
- Gründerplattform: Einstiegsgeld, abgerufen am 13.10.2026
- Gründerplattform: AVGS-Gründungscoaching, abgerufen am 13.10.2026