Titelbild mit KI erstellt.
Vielleicht sitzt du gerade an deinem Finanzplan, die Tabelle ist schon halb gefüllt, und dann kommt die Zeile, vor der du dich seit Tagen drückst: Krankenversicherung. Die Krankenversicherung für Selbstständige 2027 wirft Fragen auf, die dir als Angestellte nie begegnet sind, weil sich früher der Arbeitgeber um die Hälfte gekümmert hat und der Beitrag einfach vom Gehalt abging. Jetzt sollst du selbst eine Zahl eintragen, und eine Freundin sagt 250 Euro, eine andere 600 Euro.
In diesem Artikel schauen wir uns gemeinsam an, welche Werte für 2027 gelten, wie die Krankenkasse deinen Beitrag berechnet und wie du ihn so in deinen Finanzplan einträgst, dass du ihn später selbst erklären kannst. Am Ende hast du eine realistische Zahl für deine Planung und weißt, an welchen Stellen ein Puffer sinnvoll ist.
Bild mit KI erstellt.
Was du nach diesem Artikel weißt
Für 2027 können gesetzlich versicherte Selbstständige mit einem durchschnittlichen Zusatzbeitrag von 2,9 Prozent rechnen, so die Prognose des GKV-Schätzerkreises vom 14.10.2026. Der Mindestbeitrag richtet sich nach einem Einkommen von 1.376,67 Euro im Monat. Mit ermäßigtem Beitragssatz und Pflegeversicherung ergibt das rund 282 Euro monatlich, bei höherem Gewinn entsprechend mehr.
Außerdem weißt du nach dem Lesen, warum deine Krankenkasse im ersten Jahr mit einer Schätzung arbeitet, wann sich der Tarif mit Krankengeld lohnt und warum der Gründungszuschuss bei dieser Planung eine wichtige Rolle spielt. Du erfährst, welche Werte schon feststehen und welche erst in den nächsten Wochen endgültig beschlossen werden.
Was ändert sich 2027 bei der Krankenversicherung für Selbstständige?
Für die Krankenversicherung von Selbstständigen ändern sich 2027 vor allem drei Rechengrößen: die Beitragsbemessungsgrenze, die Bezugsgröße und damit der Mindestbeitrag. Der durchschnittliche Zusatzbeitrag soll dagegen nach der aktuellen Prognose stabil bleiben.
Das Bundeskabinett hat am 7. Oktober 2026 die Rechengrößen für 2027 beschlossen, so die Deutsche Rentenversicherung. Die Beitragsbemessungsgrenze in der Kranken- und Pflegeversicherung steigt danach von 5.812,50 Euro auf 6.375 Euro im Monat. Bis zu diesem Einkommen wird dein Beitrag berechnet, alles darüber bleibt beitragsfrei. Die Verordnung braucht noch die Zustimmung des Bundesrats, größere Änderungen gelten aber als unwahrscheinlich.
Der Zusatzbeitrag bleibt nach der Prognose bei 2,9 Prozent
Zusätzlich zum allgemeinen Beitragssatz erhebt jede Krankenkasse einen eigenen Zusatzbeitrag. Der GKV-Schätzerkreis hat am 14. Oktober 2026 für 2027 einen durchschnittlichen Zusatzbeitrag von 2,9 Prozent errechnet, berichtet ms-aktuell. Das Bundesministerium für Gesundheit legt den offiziellen Durchschnittswert bis zum 1. November fest. Wie hoch der Zusatzbeitrag deiner eigenen Kasse ausfällt, entscheidet die Kasse selbst, und er kann über oder unter diesem Durchschnitt liegen.
Die Pflegeversicherung wird für Kinderlose teurer
Die Pflegeversicherung gehört für dich als Selbstständige immer dazu. Der Beitragssatz liegt bei 3,6 Prozent, mit mehreren Kindern kann er niedriger ausfallen. Für Kinderlose ab 23 Jahren kommt ein Zuschlag hinzu, der nach dem Regierungsentwurf zur Pflegereform vom 30. September 2026 ab Januar 2027 von 0,6 auf 0,9 Prozentpunkte steigen soll, so Haufe. Bundestag und Bundesrat haben darüber noch nicht entschieden.
Wie berechnet die Krankenkasse deinen Beitrag als Gründerin?
Als hauptberuflich Selbstständige bist du in der gesetzlichen Krankenversicherung freiwillig versichert, und dein Beitrag richtet sich nach deinem Gewinn, also nach deinen Einnahmen abzüglich der Betriebsausgaben. Liegt dein Gewinn unter einer bestimmten Grenze, zahlst du den Mindestbeitrag.
Diese Grenze heißt Mindestbemessungsgrundlage. Sie beträgt laut krankenkassen.de im Jahr 2027 voraussichtlich 1.376,67 Euro im Monat und errechnet sich aus der Bezugsgröße von 4.130 Euro. Zum Vergleich: Die Techniker Krankenkasse nennt für 2026 eine Mindestbemessungsgrundlage von 1.318,33 Euro. Verdienst du in einem Monat weniger, zahlst du trotzdem den Beitrag auf diesen Betrag.
Im ersten Jahr arbeitet die Kasse mit einer Schätzung
Weil es zum Start noch keinen Einkommensteuerbescheid gibt, setzt die Krankenkasse deinen Beitrag zunächst vorläufig fest. Grundlage ist das Einkommen, das du selbst angibst, zum Beispiel aus deinem Finanzplan. Sobald dein Steuerbescheid vorliegt, rechnet die Kasse rückwirkend mit deinem tatsächlichen Gewinn ab. Laut selbststaendig.de können dabei Nachzahlungen von mehreren tausend Euro entstehen, wenn der Gewinn deutlich höher lag als geschätzt.
Wichtig ist außerdem eine Besonderheit, die die Techniker Krankenkasse beschreibt: Weist du kein niedrigeres Einkommen nach, berechnet die Kasse den Höchstbeitrag. Deine Einkommensangabe ist deshalb kein lästiges Formular, sie entscheidet ganz direkt über deine monatliche Belastung.
Mit oder ohne Anspruch auf Krankengeld
Selbstständige können wählen, ob sie Anspruch auf Krankengeld haben möchten. Ohne Krankengeld gilt der ermäßigte Beitragssatz von 14,0 Prozent, mit Krankengeld der allgemeine Beitragssatz von 14,6 Prozent, jeweils zuzüglich Zusatzbeitrag. Für eine Heilpraktikerin mit eigener Praxis, die bei längerer Krankheit keine Einnahmen hat, kann der Tarif mit Krankengeld eine wichtige Absicherung sein. Eine Coachin mit Rücklagen und einer Krankentagegeldversicherung entscheidet sich vielleicht anders.
Bild mit KI erstellt.
Mindestbeitrag Krankenkasse für Selbstständige: drei Rechenbeispiele für 2027
Mit den Werten für 2027 lässt sich die Belastung gut abschätzen: Der Mindestbeitrag liegt bei rund 282 Euro im Monat, der Höchstbeitrag bei rund 1.307 Euro. Die folgenden Beispiele rechnen mit dem durchschnittlichen Zusatzbeitrag von 2,9 Prozent und einer Pflegeversicherung von 3,6 Prozent. Die Beispielpersonen sind ausgedacht und sollen dir nur zeigen, wie die Rechnung funktioniert.
Beispiel 1: Der Start mit kleinem Gewinn
Nehmen wir eine Ergotherapeutin, die im ersten Jahr mit einem Gewinn von rund 1.000 Euro im Monat rechnet. Sie liegt unter der Mindestbemessungsgrundlage und zahlt den Mindestbeitrag. Ohne Krankengeld sind das 16,9 Prozent von 1.376,67 Euro, also 232,66 Euro für die Krankenversicherung, dazu 49,56 Euro für die Pflegeversicherung. Zusammen ergibt das rund 282 Euro im Monat. Mit Krankengeld steigt der Krankenversicherungsbeitrag auf 240,92 Euro.
Beispiel 2: Die Praxis läuft
Eine Beraterin, die im zweiten Jahr einen Gewinn von 2.500 Euro im Monat erzielt, zahlt ohne Krankengeld 422,50 Euro für die Krankenversicherung und 90 Euro für die Pflegeversicherung, zusammen 512,50 Euro. Ist sie kinderlos und älter als 23 Jahre, kämen nach dem geplanten Zuschlag von 0,9 Prozentpunkten weitere 22,50 Euro hinzu.
Beispiel 3: Der Gewinn liegt über der Grenze
Verdient eine Trainerin 7.000 Euro Gewinn im Monat, zählt für die Beiträge nur der Betrag bis zur Beitragsbemessungsgrenze von 6.375 Euro. Ohne Krankengeld sind das 1.077,38 Euro für die Krankenversicherung und 229,50 Euro für die Pflegeversicherung, zusammen rund 1.307 Euro. Ab dieser Grenze steigt der Beitrag nicht weiter.
Wo gehört die Krankenversicherung in deinen Finanzplan?
Im Finanzplan für den Gründungszuschuss steht die Krankenversicherung für Selbstständige bei den privaten Kosten, zusammen mit der Pflegeversicherung, weil sie steuerlich zu den Vorsorgeaufwendungen zählen und keine Betriebsausgaben sind. Dein Unternehmen muss also so viel Gewinn erwirtschaften, dass er deine Lebenshaltung einschließlich dieser Beiträge trägt.
Genau an dieser Stelle prüft die fachkundige Stelle die Tragfähigkeit deines Vorhabens. Tragfähig ist eine Gründung, wenn sie dir nach einer Anlaufzeit ein Einkommen bringt, von dem du leben kannst. Eine zu niedrig angesetzte Krankenversicherung lässt den Plan auf dem Papier besser aussehen, als er ist, und fällt spätestens bei der ersten Nachzahlung auf. Wenn der Finanzplan eine Gründerin zu erschlagen droht, gehe ich ihn im Gründungscoaching deshalb Kapitel für Kapitel mit ihr durch, bis sie jede Zahl selbst erklären kann.
Welche Rolle der Gründungszuschuss spielt
Der Gründungszuschuss nach § 93 SGB III, dessen Höhe und Dauer § 94 SGB III regelt, bringt dir in den ersten sechs Monaten dein bisheriges Arbeitslosengeld plus 300 Euro im Monat, danach sind auf Antrag weitere neun Monate mit 300 Euro möglich, so StartingUp. Mit dem Start der Selbstständigkeit endet die Versicherung über das Arbeitslosengeld, und du zahlst deine Beiträge ab dann selbst. Mit den 300 Euro im Monat lässt sich in der Anfangszeit ein guter Teil deines Mindestbeitrags von rund 282 Euro tragen.
So gehst du diese Woche vor
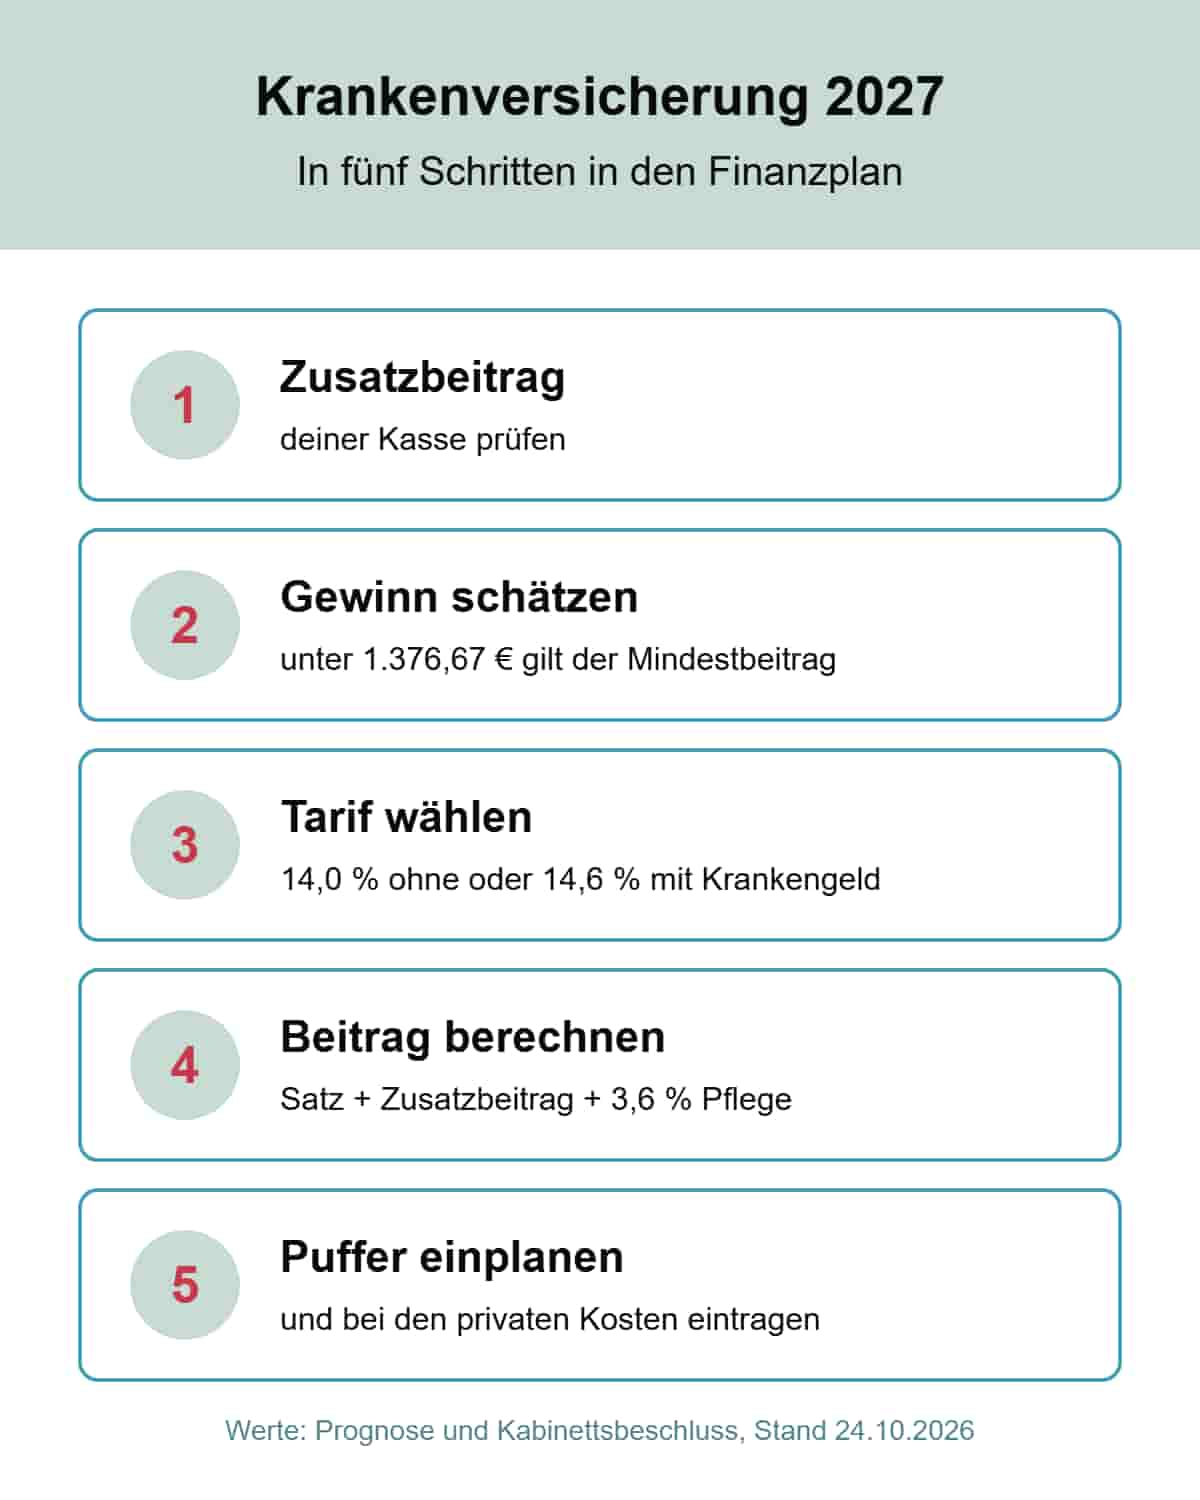
Für deine Krankenversicherung im Finanzplan reichen wenige Schritte, für die du an einem ruhigen Nachmittag gut zwei Stunden einplanen kannst. Die Reihenfolge hilft dir, zuerst die festen Werte zu sammeln und danach deine eigene Zahl zu bilden.
Grafik mit KI-Unterstützung erstellt.
- Ein Blick auf die Website deiner Krankenkasse zeigt dir, wie hoch ihr Zusatzbeitrag 2026 ist und ob sie für 2027 schon einen neuen Wert angekündigt hat. Viele Kassen veröffentlichen ihre Werte im November und Dezember.
- Danach kannst du deinen voraussichtlichen Gewinn pro Monat aus deinem Finanzplan nehmen. Liegt er unter 1.376,67 Euro, gilt für dich der Mindestbeitrag.
- Im dritten Schritt geht es um die Frage, ob du Anspruch auf Krankengeld haben möchtest. Davon hängt ab, ob 14,0 oder 14,6 Prozent die Grundlage sind.
- Jetzt lassen sich Beitragssatz, Zusatzbeitrag und Pflegeversicherung addieren, bei Kinderlosigkeit mit dem geplanten Zuschlag. Diese Summe multipliziert mit deinem Gewinn oder der Mindestbemessungsgrundlage ergibt deinen Monatsbeitrag.
- Auf das Ergebnis kannst du einen Puffer von 10 bis 20 Euro im Monat legen, falls deine Kasse den Zusatzbeitrag erhöht.
- Die Summe gehört in deinen Finanzplan zu den privaten Kosten, nicht zu den Betriebsausgaben.
- Für die Anmeldung bei der Krankenkasse brauchst du eine realistische Einkommensschätzung. Die Zahl aus deinem Finanzplan ist dafür die beste Grundlage, weil du sie schon durchdacht hast.
- Zum Schluss lohnt es sich, monatlich einen kleinen Betrag für eine mögliche Nachzahlung zurückzulegen, besonders wenn dein Gewinn schneller wächst als geplant.
Typische Stolperfallen
Die häufigste Stolperfalle ist ein Beitrag, der aus dem Gedächtnis oder aus dem Gespräch mit einer Bekannten stammt. Dein Beitrag hängt von deinem Gewinn, deiner Kasse und deiner Lebenssituation ab, und eine fremde Zahl passt selten.
Oft rechnen Gründerinnen außerdem mit dem halben Beitrag, weil sie aus ihrer Zeit als Angestellte nur den eigenen Anteil auf der Gehaltsabrechnung kennen. Als Selbstständige trägst du den ganzen Beitrag allein. Eine Sozialpädagogin, die bisher 300 Euro Arbeitnehmeranteil gesehen hat, unterschätzt ihre Kosten so schnell um die Hälfte.
Eine dritte Falle ist eine zu niedrige Einkommensschätzung bei der Kasse, um den Beitrag im ersten Jahr klein zu halten. Die Nachzahlung kommt mit dem Steuerbescheid, oft in einem Moment, in dem du das Geld gerade für etwas anderes eingeplant hattest. Eine ehrliche Schätzung mit einer kleinen Rücklage gibt dir mehr Ruhe.
Viele vergessen schließlich die Pflegeversicherung, weil sie im Alltag kaum jemand erwähnt. Sie macht im Mindestbeitrag immerhin rund 50 Euro im Monat aus und gehört in jeden Finanzplan.
Häufige Fragen zur Krankenversicherung für Selbstständige 2027
Wie hoch ist der Mindestbeitrag zur Krankenversicherung für Selbstständige 2027?
Woher weiß die Krankenkasse, wie viel ich als Gründerin verdiene?
Brauche ich als Selbstständige den Tarif mit Krankengeld?
Steigt mein Beitrag automatisch, wenn meine Krankenkasse den Zusatzbeitrag erhöht?
Zahlt die Agentur für Arbeit meine Krankenversicherung während des Gründungszuschusses?
Gehört die Krankenversicherung in den Finanzplan für den Gründungszuschuss?
Über die Autorin
Claudia Susanne Schwarz ist AVGS-Gründungscoachin, AVGS-Jobcoachin, Supervisorin und integraler Business Coach. Sie ist seit 2010 selbstständig und hat über 50 Gründerinnen aus helfenden, beratenden und therapeutischen Berufen durch den AVGS-Prozess bis zum Gründungszuschuss begleitet.
Stand: 24.10.2026
Deinen Finanzplan gemeinsam durchgehen
Vielleicht liegt dein Finanzplan schon offen vor dir, und die Zeile Krankenversicherung ist die letzte, die dich noch zögern lässt. Im AVGS-Gründungscoaching gehen wir deinen Businessplan und deinen Finanzplan Kapitel für Kapitel gemeinsam durch, bis du jede Zahl selbst erklären kannst. Am Ende liegen dein Plan, die Unterlagen für die Tragfähigkeitsbescheinigung und der Antrag auf den Gründungszuschuss vor dir, in deinen eigenen Worten. Im kostenfreien Erstgespräch nehme ich mir bis zu 30 Minuten Zeit für deine Fragen, und danach entscheidest du ganz in Ruhe, ob wir zusammenarbeiten.
Über meinen Online-Kalender kannst du dir direkt ein kostenfreies Erstgespräch buchen.
Wenn du einen AVGS hast, wird das Coaching zu 100 % von der Agentur für Arbeit übernommen.
Quellen und weiterführende Links
- Deutsche Rentenversicherung: Beitragsbemessungsgrenzen 2027 sollen steigen, Oktober 2026
- krankenkassen.de: Beitragsbemessungsgrenzen und Rechengrößen in der Sozialversicherung 2027, Stand 2026
- ms-aktuell: Krankenkassenbeiträge 2027, Neue Prognose bringt Hoffnung auf Stabilität, 14.10.2026
- Haufe: Gesetzesradar Pflegeversicherungsreform 2027, Stand Oktober 2026
- Techniker Krankenkasse: Höhe der Mindest- und Höchstbeiträge für Selbstständige, Stand 2026
- selbststaendig.de: Selbstständig und gesetzlich versichert, das Nachzahlungsrisiko wird oft unterschätzt, aktualisiert am 12.08.2026
- StartingUp: Gründen aus der Arbeitslosigkeit, AVGS und Einstiegsgeld richtig nutzen, 22.06.2026
- Bundesministerium der Justiz: § 94 SGB III, Dauer und Höhe der Förderung